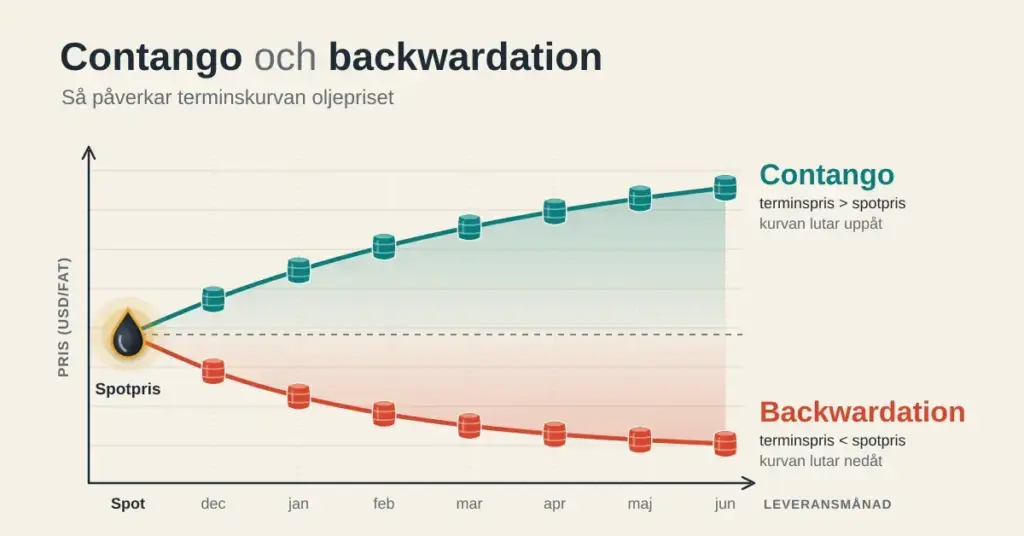
Oljepriset du ser i nyheterna är bara en punkt på en lång kurva. På terminsmarknaden handlas olja inte bara för leverans i dag utan för leverans månader och år framåt, och priserna för de olika leveransmånaderna bildar tillsammans en terminskurva. När kurvan lutar uppåt kallas läget contango, och när den lutar nedåt kallas det backwardation. Dessa två begrepp är centrala för alla som handlar råolja eller investerar i olja, eftersom kurvans form avslöjar hur marknaden ser på utbud och efterfrågan – och dessutom påverkar vad en investerare faktiskt tjänar eller förlorar över tid.
Den här guiden förklarar vad contango och backwardation betyder, varför kurvan ser ut som den gör och hur den påverkar oljepriset – från grunderna till de mer avancerade effekterna, i klartext.
Viktiga punkter
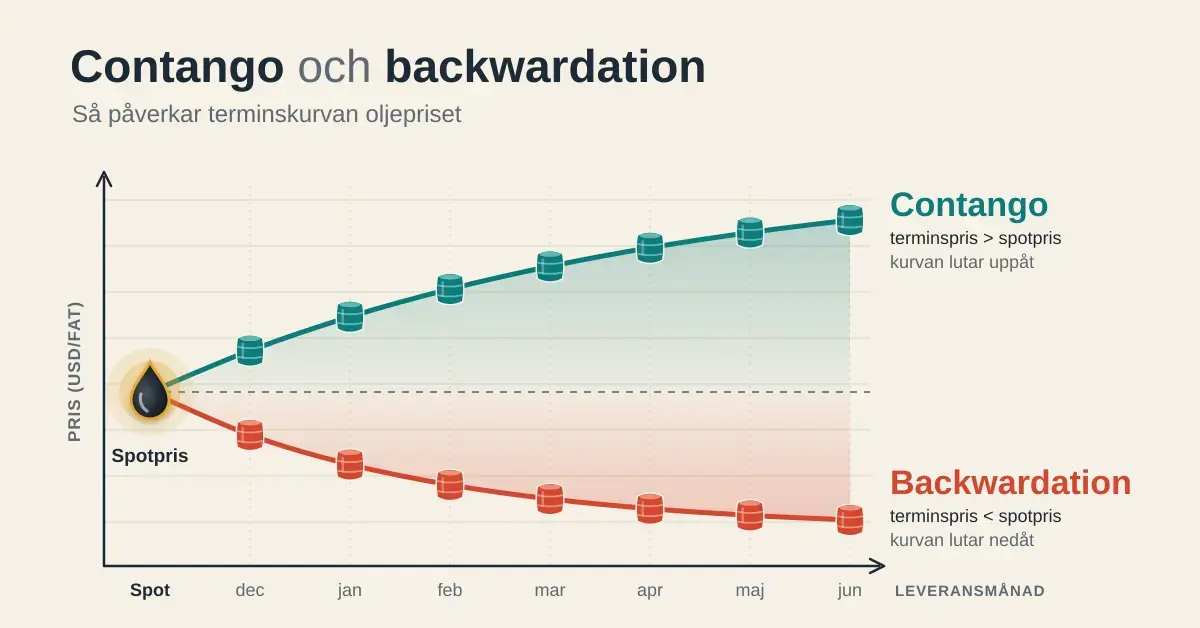
- Contango: terminspriset är högre än spotpriset – kurvan lutar uppåt.
- Backwardation: terminspriset är lägre än spotpriset – kurvan lutar nedåt.
- Drivkraft: lagrings- och finansieringskostnader (cost of carry) mot värdet av att ha oljan direkt (convenience yield).
- Signal: contango tyder ofta på gott om olja, backwardation på en stram marknad.
- Investerare: kurvan påverkar avkastningen via rulleffekten (roll yield) i oljefonder.
- Viktigt: kurvans form är ingen prognos om det framtida spotpriset.
Vad är en terminskurva?
För att förstå contango och backwardation behöver du först tre begrepp:
- Spotpris – priset för att köpa olja för omedelbar leverans, alltså ”här och nu”.
- Terminskontrakt (futures) – ett standardiserat avtal om att köpa eller sälja en bestämd mängd olja till ett förutbestämt pris vid en bestämd framtida tidpunkt. Brentolja handlas främst på börsen ICE i London och amerikansk WTI på NYMEX, som ingår i CME Group.
- Terminskurva (forward curve) – när du ritar in priserna för leverans om en månad, tre månader, ett år och så vidare får du en kurva som visar vad marknaden just nu är beredd att betala för olja vid olika tidpunkter i framtiden.
Det är formen på den här kurvan som avgör om marknaden befinner sig i contango eller backwardation. Kurvan är inte en spådom om det framtida spotpriset – den speglar framför allt kostnaden för att hålla olja över tid och hur stram eller välförsörjd marknaden är just nu.
Vad betyder contango?
Contango innebär att priset för leverans längre fram är högre än priset för leverans nära i tiden. Terminskurvan lutar alltså uppåt. Vill du köpa olja som ska levereras om sex månader får du betala mer än för olja som levereras nästa månad.
Den vanligaste förklaringen är det som kallas cost of carry – kostnaden för att äga och lagra den fysiska oljan fram till leverans. Den som lagrar råolja betalar för cisterner eller tankar, för försäkring och för det kapital som binds upp (ränta). En köpare som vill ha leverans längre fram slipper de kostnaderna i mellantiden, och är därför beredd att betala ett påslag. Contango uppstår typiskt när det finns gott om olja och lagren är välfyllda.
Vad betyder backwardation?
Backwardation är det motsatta: priset för leverans nära i tiden är högre än för leverans längre fram, så terminskurvan lutar nedåt. Marknaden betalar alltså en premie för att få oljan snabbt.
Det sker oftast när marknaden är stram – när utbudet är begränsat och köpare vill säkra tillgång direkt, till exempel vid produktionsstörningar, sanktioner eller när OPEC+ håller tillbaka produktionen. Fördelen med att faktiskt ha oljan i lager just nu kallas convenience yield (bekvämlighetsavkastning): när det är ont om olja är det värt mycket att ha den tillgänglig, och det drar ner priserna på de bortre kontrakten i förhållande till spotpriset.
Normal backwardation – Keynes teori
Begreppet har också en teoretisk bakgrund. Ekonomen John Maynard Keynes beskrev redan i A Treatise on Money (1930) det han kallade ”normal backwardation”. Tanken är att producenter (till exempel oljebolag) gärna säkrar sina framtida intäkter genom att sälja terminskontrakt, och därför accepterar ett pris något under det förväntade framtida spotpriset. Spekulanterna som tar motsatt position får i gengäld en kompensation för risken. I praktiken använder dock de flesta på marknaden orden contango och backwardation för att beskriva förhållandet mellan termins- och spotpris, inte Keynes mer teoretiska definition.
Cost of carry och convenience yield – så formas kurvan
Kurvans form kan sammanfattas i en förenklad tumregel som bygger på den så kallade lagringsteorin:
Terminspris ≈ spotpris + lagringskostnad + finansieringskostnad − convenience yield
Det här ger en enkel logik:
- När lagren är fulla är convenience yield låg och lagrings- och räntekostnaderna dominerar. Då hamnar terminspriset över spotpriset – contango.
- När oljan är knapp blir convenience yield hög – det är värt mycket att ha oljan nu. Då pressas terminspriset under spotpriset – backwardation.
Det är därför kurvan hela tiden kan växla mellan de två lägena i takt med att lagernivåer, räntor och förväntningar om utbud och efterfrågan ändras. Samma krafter ligger bakom mycket av det som styr marknaden i stort; läs mer om vad som påverkar oljepriset.
Jämförelse
| Egenskap | Contango | Backwardation |
|---|---|---|
| Kurvans form | Lutar uppåt | Lutar nedåt |
| Terminspris mot spotpris | Högre än spot | Lägre än spot |
| Vanlig orsak | Fulla lager, höga lagrings-/räntekostnader | Knapphet, hög convenience yield |
| Rulleffekt för lång position | Negativ (rullförlust) | Positiv |
| Signalerar | Välförsörjd/överutbudad marknad | Stram marknad, stark efterfrågan nära i tiden |
| Exempel | Supercontango våren 2020 | Perioder med produktionsnedskärningar |
Så påverkar terminskurvan oljepriset
Själva oljepriset sätts på spotmarknaden och i det närmaste terminskontraktet, men terminskurvan påverkar både investerare och den fysiska marknaden på flera sätt.
Rulleffekt (roll yield) för investerare
De flesta som investerar i olja äger inte fysiska fat utan terminskontrakt, ofta via en börshandlad fond (ETF) eller certifikat. Eftersom varje kontrakt löper ut måste fonden regelbundet ”rulla” sin position: sälja kontraktet som snart förfaller och köpa ett med senare leverans.
- I contango säljer man billigt och köper dyrare varje gång – det ger en negativ rulleffekt som gröper ur avkastningen, även om spotpriset står stilla. Fenomenet brukar kallas rullförlust eller ”roll decay”.
- I backwardation är det tvärtom: man säljer dyrt och köper billigare, vilket ger en positiv rulleffekt.
Det här är en viktig anledning till att en oljefond kan utvecklas sämre (eller bättre) än oljepriset självt. Den som funderar på att investera i olja eller mer allmänt vill handla med råvaror bör känna till effekten innan pengarna placeras.
Lagerarbitrage och den fysiska marknaden
Djup contango kan göra det lönsamt att köpa olja nu, lagra den och samtidigt sälja ett dyrare terminskontrakt – ett så kallat lagerarbitrage (cash and carry). Så länge prisskillnaden överstiger lagrings- och räntekostnaden tjänar handlaren på mellanskillnaden. Det driver i sin tur upp efterfrågan på lagringsutrymme och kan fylla lagringsnav som Cushing i Oklahoma. Priset räknas för övrigt alltid per ett fat olja (159 liter), vilket gör det enkelt att jämföra kontrakt mot lagringskostnad.
Kurvan som signal om utbud och efterfrågan
Analytiker läser kurvan som en temperaturmätare på marknaden. Enligt CME Group har råoljemarknaden befunnit sig i contango runt 42 % av tiden sedan 1985 – contango förknippas med en välförsörjd eller överutbudad marknad, medan backwardation signalerar en stram marknad med stark efterfrågan nära i tiden. Just därför bevakas skiftena noga av både handlare och centralbanker.
Historiskt exempel: supercontango och negativt oljepris 2020
Det mest dramatiska exemplet inträffade under coronapandemin. När efterfrågan rasade våren 2020 samtidigt som produktionen var hög blev överutbudet enormt och kurvan gick in i extrem contango – ett läge som ibland kallas ”supercontango”. Lagren vid Cushing fylldes snabbt och nådde omkring 83 % av kapaciteten.
Den 20 april 2020 hände något som aldrig tidigare skett: det närmaste WTI-terminskontraktet på NYMEX stängde på cirka −37,63 dollar per fat. Priset blev alltså negativt – säljare fick betala för att bli av med olja de inte kunde lagra, eftersom kontraktet förföll dagen efter och de saknade utrymme att ta emot fysisk leverans. Priset återhämtade sig snabbt därefter när efterfrågan började komma tillbaka. Episoden visade hur extremt contango, brist på lagringsplats och tekniken kring kontraktsförfall kan samverka. Du kan följa oljeprisets historiska utveckling för fler exempel på svängningar.
Vanliga missförstånd
- ”Contango betyder att oljan ska stiga.” Nej. Kurvan speglar lagrings- och räntekostnader samt utbudsläget, inte en garanterad prisriktning. En stigande kurva är inte en prognos om stigande spotpris.
- ”En oljefond följer oljepriset exakt.” Nej. Rulleffekten i contango kan göra att fonden halkar efter spotpriset över tid.
- ”Backwardation är alltid bra.” För en lång investerare ger backwardation visserligen positiv rulleffekt, men det beror ofta på knapphet och hög volatilitet – vilket innebär risk.
- ”Brent och WTI har samma kurva.” De kan skilja sig åt eftersom de har olika leveransorter och logistik; mer om skillnaden mellan Brent och WTI.
Vem har nytta av att förstå kurvan?
Begreppen är relevanta för fler än professionella handlare. Privata sparare som äger oljefonder påverkas direkt av rulleffekten. Företag som använder stora mängder bränsle kan läsa kurvan för att tajma prissäkringar. Och den som bara vill förstå nyheterna får en bättre bild av varför oljepriset rör sig som det gör när man förstår skillnaden mellan spotpris och terminskurva.
Friskrivning
Den här artikeln är enbart avsedd som allmän och faktabaserad information om hur oljans terminsmarknad fungerar. Den utgör inte investeringsrådgivning eller en rekommendation att köpa eller sälja något finansiellt instrument. Oljepris och terminskurvor varierar kraftigt, och historisk utveckling är ingen garanti för framtida resultat – handel med råvaror och derivat innebär risk för förlust av hela eller delar av det investerade kapitalet. Fatta egna beslut utifrån din situation och ta vid behov hjälp av en oberoende rådgivare. Mer om konsumentskydd och risker med sparande och investeringar finns hos Finansinspektionen.
Referenskällor
- CME Group – What is Contango and Backwardation?
- CME Group / Institutional Investor – What backwardation in oil futures reveals
- U.S. Energy Information Administration – Low liquidity and limited storage pushed WTI below zero (2020)
- U.S. Energy Information Administration – Today in Energy, crude oil prices
- Finansinspektionen – Konsumentinformation om sparande och investeringar
Vanliga frågor (FAQ)
Vad är skillnaden mellan contango och backwardation?
I contango är terminspriset högre än spotpriset och kurvan lutar uppåt. I backwardation är terminspriset lägre än spotpriset och kurvan lutar nedåt. Contango förknippas oftast med ett välförsörjt utbud, backwardation med en stram marknad.
Varför är oljemarknaden ibland i contango och ibland i backwardation?
Det beror på balansen mellan lagrings- och finansieringskostnader å ena sidan och convenience yield (värdet av att ha oljan direkt) å den andra. Fulla lager ger contango, medan knapphet ger backwardation.
Hur påverkar contango en oljefond?
När fonden rullar sina terminskontrakt i contango säljer den billigare kontrakt och köper dyrare, vilket ger en negativ rulleffekt. Det kan göra att fonden utvecklas sämre än oljans spotpris, även när spotpriset står stilla.
Vad var ”supercontango” 2020?
Det var ett extremt contango-läge under pandemin då efterfrågan rasade och lagren blev fulla. Den 20 april 2020 stängde det närmaste WTI-kontraktet för första gången på ett negativt pris, cirka −37,63 dollar per fat, eftersom säljare saknade lagringsplats inför kontraktets förfall.
Betyder contango att oljepriset kommer att stiga?
Nej. Terminskurvan är ingen prisprognos. Den speglar framför allt kostnaden för att lagra och finansiera olja samt det aktuella utbudsläget, inte en garanterad framtida prisriktning.